Traitement mensuel de la paie
Le mois se traite depuis Paie > Paie mensuelle : choisissez la société et le mois, puis suivez les trois étapes. La page contrôle la configuration avant de créer quoi que ce soit, et montre à chaque étape où en est le mois.
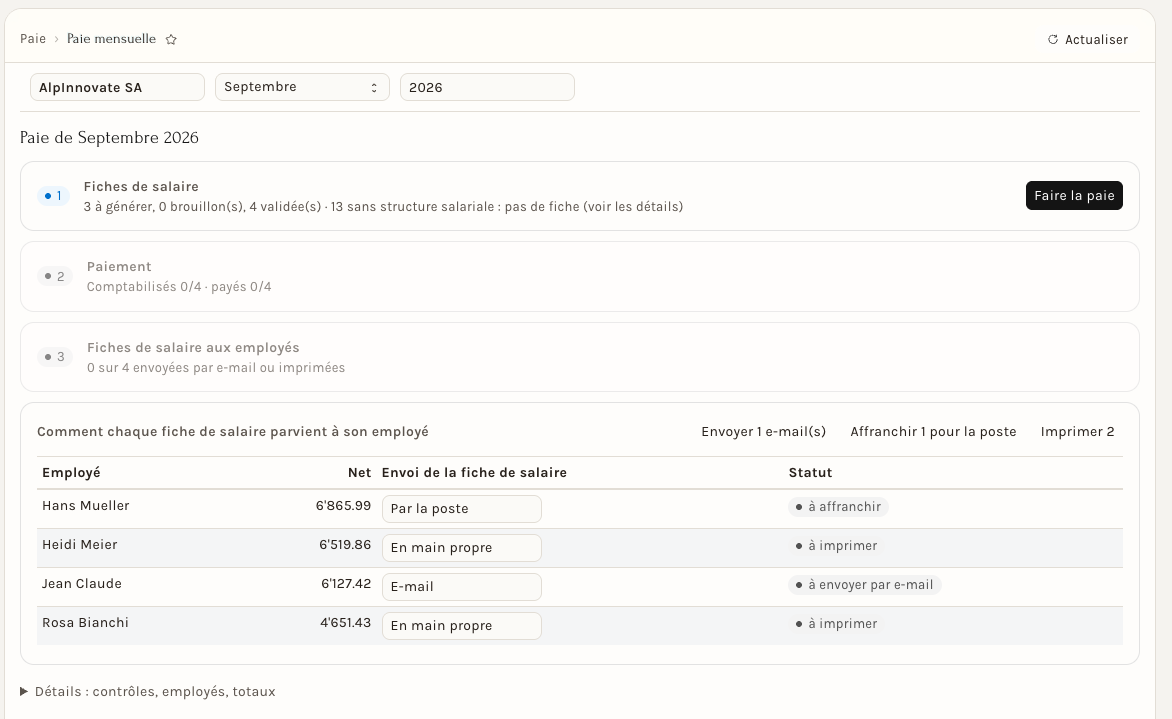
Les trois étapes du mois
- Faire la paie : les contrôles passent sur chaque employé (structure salariale, canton et barème de l'impôt à la source…), puis une fiche de salaire est générée et validée pour chaque employé prêt. Un employé sans structure salariale n'a pas de fiche : il est signalé, sans bloquer le mois.
- Payer les salaires : une seule écriture comptabilise le mois, puis une proposition de paiement part à la banque, par fichier ou par EBICS. Voir Payer les salaires.
- Remettre les fiches : chaque employé reçoit sa fiche par e-mail, par la poste ou en main propre. Voir Fiche de salaire.
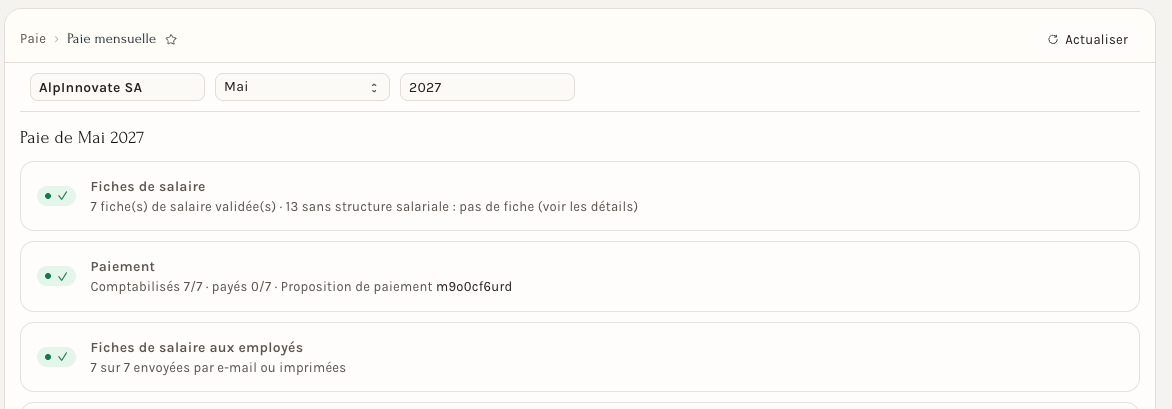
Une étape faite est cochée ; le bouton noir est la prochaine action. Détails montre les contrôles, les employés et les totaux du mois.
Départ d'un employé
Quand un employé part avec des jours de vacances restants, la page l'annonce dans les contrôles, avec le nombre de jours et leur montant approximatif. Cliquez sur Payer les soldes de vacances avant de faire la paie : le solde, au prorata de l'année travaillée, est payé avec le dernier salaire, valorisé selon le réglage de la société (voir Configurer la paie de la société). Si la fiche de sortie est déjà validée, Neoffice le signale : annulez-la, créez une nouvelle version, puis payez le solde.
Le paiement passe par un encaissement de congés et un salaire supplémentaire « Vacation Payout » à la date du départ, que la fiche de sortie reprend. S'il n'existe aucune période de congé pour l'année, Neoffice crée celle de l'année civile : l'encaissement en a besoin.
Un solde négatif (des vacances prises en avance) est signalé, jamais retenu sur le salaire.
Pour l'impôt à la source, les vacances payées au départ sont un revenu apériodique. La fiche de sortie verse aussi les 13e, 14e et 15e salaires acquis et pas encore versés.
Ce que Neoffice calcule sur chaque fiche
Les cotisations sont calculées automatiquement à chaque enregistrement d'une fiche de salaire d'une société suisse. Aucune saisie manuelle n'est nécessaire.
Les 13e, 14e et 15e salaires
Selon les règles de la société : chaque mois ou une à quatre fois par an, acquis sur le salaire de base versé, au prorata à l'arrivée et au départ. Voir 13e, 14e et 15e salaires.
Les frais forfaitaires
Les frais forfaitaires (genres 6040 à 6070) suivent le règlement de frais de la société : au prorata des jours civils le mois d'une entrée ou d'une sortie, et réduits au-delà de 4 semaines d'absence ininterrompue, selon les réglages de la société.
Les bases d'assurance
Chaque ligne de salaire alimente les bases des assurances auxquelles elle est soumise : un gain « soumis AVS » entre dans la base AVS, un gain « soumis AC » dans la base AC, etc. Chaque assurance a ainsi sa propre base. Par exemple :
- salaire + 13e + bonus = base AVS, AC, LAA et IJM ;
- allocations pour enfants = base de l'impôt à la source uniquement ;
- frais = aucune base.
Deux sortes de lignes font exception. Une correction — reprise d'une indemnité quand le salaire est maintenu, déduction pour chômage partiel — se saisit en positif et se déduit du salaire brut et des bases auxquelles elle est soumise. Une ligne base seule — pourboires soumis à l'AVS, perte de gain pour chômage partiel — n'est pas versée et n'entre pas dans le brut, mais compte dans les bases.
Les indemnités de tiers
Quand l'employé touche une indemnité (APG, maternité, accident, maladie…) et que vous maintenez son salaire, saisissez l'indemnité et, du même montant, la ligne Correction indemnité de tiers. Exemple : salaire 7'000, indemnité APG 550, correction 550 → brut 7'000 ; l'AVS reste calculée sur 7'000, la LAA sur 6'450, car l'APG n'est pas soumise à la LAA. Sans maintien du salaire, l'indemnité s'ajoute simplement au salaire versé.
Jeunes et retraités
Neoffice lit la date de naissance et le sexe de l'employé. Un jeune cotise à l'AVS et à l'AC dès le 1er janvier de l'année de ses 18 ans. Dès le mois qui suit l'âge de référence AVS (65 ans ; pour les femmes nées de 1961 à 1963, 64 ans et 3, 6 ou 9 mois), l'employé bénéficie de la franchise de CHF 1'400 par mois et ne cotise plus à l'AC. S'il renonce à la franchise pour améliorer sa rente, indiquez-le sur sa fiche employé (Statut AVS).
AVS, LAA, LAAC, IJM, allocations familiales
Base × taux, proratisé selon les jours payés si nécessaire. Pour la LAA, la LAAC et l'IJM, le taux dépend de l'unité d'entreprise ou du code d'assurance de l'employé, tels que votre assureur les a définis.
Les plafonds AC et LAA
Le plafond annuel (CHF 148'200) s'applique au cumul de l'année, proratisé selon la durée de cotisation : 30 jours par mois, de l'entrée (ou du 1er janvier) à la sortie. Un mois élevé, comme celui d'un bonus ou du 13e, utilise la marge laissée par les mois précédents ; un employé qui part en cours d'année ne cotise que jusqu'au plafond de sa période. Au-delà du plafond, il n'y a plus de cotisation AC : la cotisation de solidarité a été supprimée au 1er janvier 2023.
La prévoyance professionnelle (LPP)
Le calcul tient compte de :
- l'âge LPP de l'employé, c'est-à-dire l'année en cours moins son année de naissance (taux progressif de 7 % à 18 %, plus de bonification après l'âge de référence) ;
- le salaire coordonné (salaire annualisé, 13e, 14e et 15e salaires compris, moins la déduction de coordination) ;
- le seuil d'entrée et les plafonds ;
- la part de l'employeur, au moins égale à la moitié.
Les frais d'administration AVS
Si votre caisse de compensation facture des frais d'administration, indiquez leur taux dans la configuration des assurances sociales suisses : Neoffice les calcule sur les cotisations AVS/AI/APG et les imprime avec les cotisations de l'employeur. Ils ne sont jamais retenus au salarié.
L'impôt à la source
Si l'employé y est soumis :
- lecture du barème cantonal selon son code tarifaire ;
- application du modèle mensuel ou annuel selon le canton ;
- règles des frontaliers : Allemagne, retenue plafonnée à 4.5 % du brut (attestation de résidence requise) ; France, imposition en France pour les cantons de l'accord de 1983 (BE, SO, BS, BL, VD, VS, NE, JU) sur attestation de résidence, impôt à la source ordinaire à Genève ; Italie, barème ordinaire pour les anciens frontaliers et barèmes spécifiques pour les nouveaux frontaliers (accord de 2020).
L'arrondi
Chaque montant calculé — cotisations, impôt à la source retenu, salaires proratisés, 13e — est arrondi aux 5 centimes, comme le prévoient les directives Swissdec. Un montant que vous saisissez est repris tel quel. Le net versé est exactement le net calculé.
Les totaux
Le net, les cumuls du mois et les cumuls de l'année sont mis à jour automatiquement.
Vérifications à effectuer
Après la génération des fiches, vérifiez :
- les gains : salaire de base, heures supplémentaires, primes… ;
- les déductions : AVS, AC, LPP, LAA, IJM et impôt à la source s'il y a lieu ;
- le net ;
- les cumuls de l'année, qui doivent se suivre d'un mois à l'autre.
Cas particuliers
Employé à temps partiel
Les taux restent les mêmes, mais la base est plus basse. La LPP tient compte du taux d'occupation pour annualiser le salaire.
Mois incomplet
Si l'employé ne travaille pas tout le mois (arrivée ou départ), les composantes marquées « Dépend des jours de paiement » sont proratisées automatiquement ; les frais forfaitaires suivent le réglage de la société.
Corriger une fiche
- Fiche en brouillon : modifiez-la, les cotisations sont recalculées à l'enregistrement.
- Fiche validée, pas encore comptabilisée : annulez-la, créez une nouvelle version, corrigez-la et validez-la.
- Fiche comptabilisée : elle ne s'annule pas seule, Neoffice vous indique l'écriture qui la porte. Si le mois n'est pas encore payé, annulez l'écriture de salaires du mois : les fiches sont libérées, vous corrigez la fiche, puis vous comptabilisez à nouveau le mois.
- Salaire déjà versé : corrigez sur la fiche du mois suivant, par un supplément ou une retenue. Voir Payer les salaires.