13e, 14e et 15e salaires
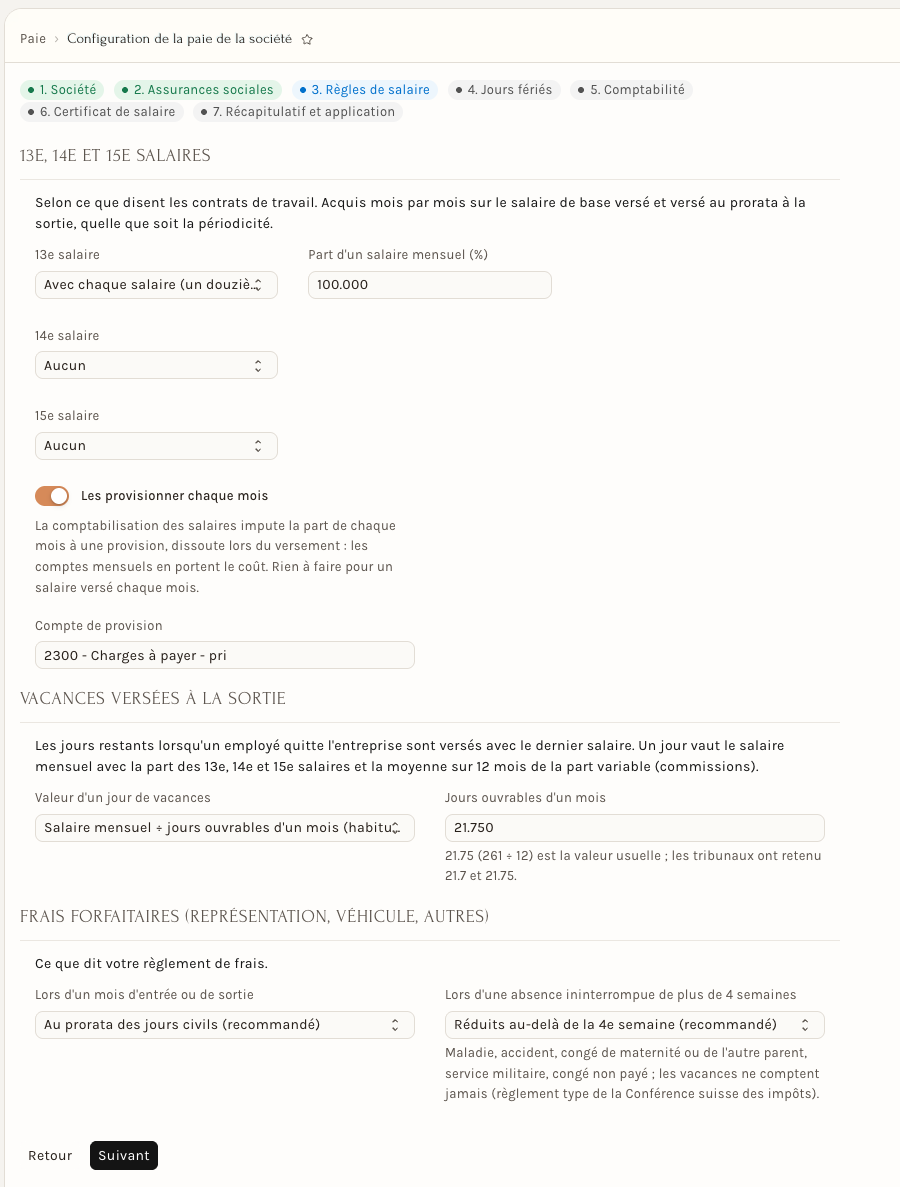
Le 13e salaire est courant en Suisse ; certains contrats prévoient aussi un 14e, voire un 15e salaire. Neoffice les calcule sur chaque fiche de salaire, selon les règles posées une fois pour la société.
Où les régler
Paie > Configuration de la paie de la société, étape Règles de salaire (voir Configurer la paie de la société). Pour chacun, son rythme et sa part d'un salaire mensuel :
| Rythme | Versement |
|---|---|
| Avec chaque salaire | un douzième chaque mois |
| Une fois par an | au mois choisi (décembre par défaut) |
| Deux fois par an | en juin et en décembre |
| Quatre fois par an | en mars, juin, septembre et décembre |
La part est celle d'un salaire mensuel : 100 % pour un mois complet, 50 % pour un demi-mois.
Le calcul
Chaque mois, l'employé acquiert un douzième de sa part, sur le salaire de base versé ce mois-là. Le mois de versement, la fiche verse ce qui a été acquis depuis le versement précédent : les salaires de base versés depuis, divisés par 12, multipliés par la part. Ainsi :
- une augmentation en cours d'année ne compte que pour les mois qui la portent ;
- une arrivée en cours d'année ne compte que les mois travaillés : arrivé le 1er avril avec 6'000 par mois, 13e complet versé en décembre, l'employé reçoit 9 × 6'000 ÷ 12 = 4'500 ;
- un départ verse sur la fiche de sortie ce qui a été acquis et pas encore versé, quel que soit le rythme ;
- un mois sans salaire (congé non payé) n'acquiert rien.
Chaque salaire a sa ligne sur la fiche (genres de salaire 1200, 1205 et 1206). Pour verser un autre montant un mois donné, saisissez un Salaire supplémentaire (Additional Salary) sur la composante du 13e : il remplace le calcul automatique de ce mois.
La provision
Si la société les provisionne (réglage Les provisionner chaque mois), la comptabilisation des salaires du mois passe la part acquise en charge, au compte de la composante, contre un compte de passif : un compte dédié s'il existe dans votre plan comptable (une « Provision 13e salaire » entre 2310 et 2399), sinon 2300 « Charges à payer ». Le mois du versement, la provision est dissoute. Les comptes de chaque mois portent ainsi un douzième du coût annuel, sans à-coup en juin ou en décembre.
Assurances sociales
Ces salaires sont soumis à toutes les cotisations : AVS/AI/APG, AC (dans le cumul annuel et son plafond), LAA, IJM et LPP. Pour la LPP, le salaire annuel compte 12 mois plus les parts des 13e, 14e et 15e salaires.
Impôt à la source
Ce sont des salaires périodiques au sens des directives Swissdec : ils entrent dans le revenu déterminant du mois où ils sont versés. Le mois d'une entrée ou d'une sortie, ils sont ramenés à un mois entier avec le salaire.
Exemple M17 de l'annexe 1 des directives : départ le 15 juin, 13e versé par semestre. Le brut de juin, 5'750 (le salaire de la moitié du mois et le 13e au prorata), est entièrement périodique et porte sur 15 jours : le revenu déterminant du barème est 5'750 × 30 / 15 = 11'500.
Certificat de salaire
Au chiffre 1 du certificat, avec le salaire.