Décomptes des assureurs et rapprochement
Chaque mois, la comptabilisation des salaires crédite ce que la paie doit aux assurances sociales et au canton. Les assureurs envoient ensuite leurs décomptes — des acomptes pendant l'année, un décompte final après elle — et chacun se saisit dans Paie > Décomptes d'assureurs, qui passe l'écriture dans la méthode de comptabilisation choisie pour la société.
Saisir un décompte
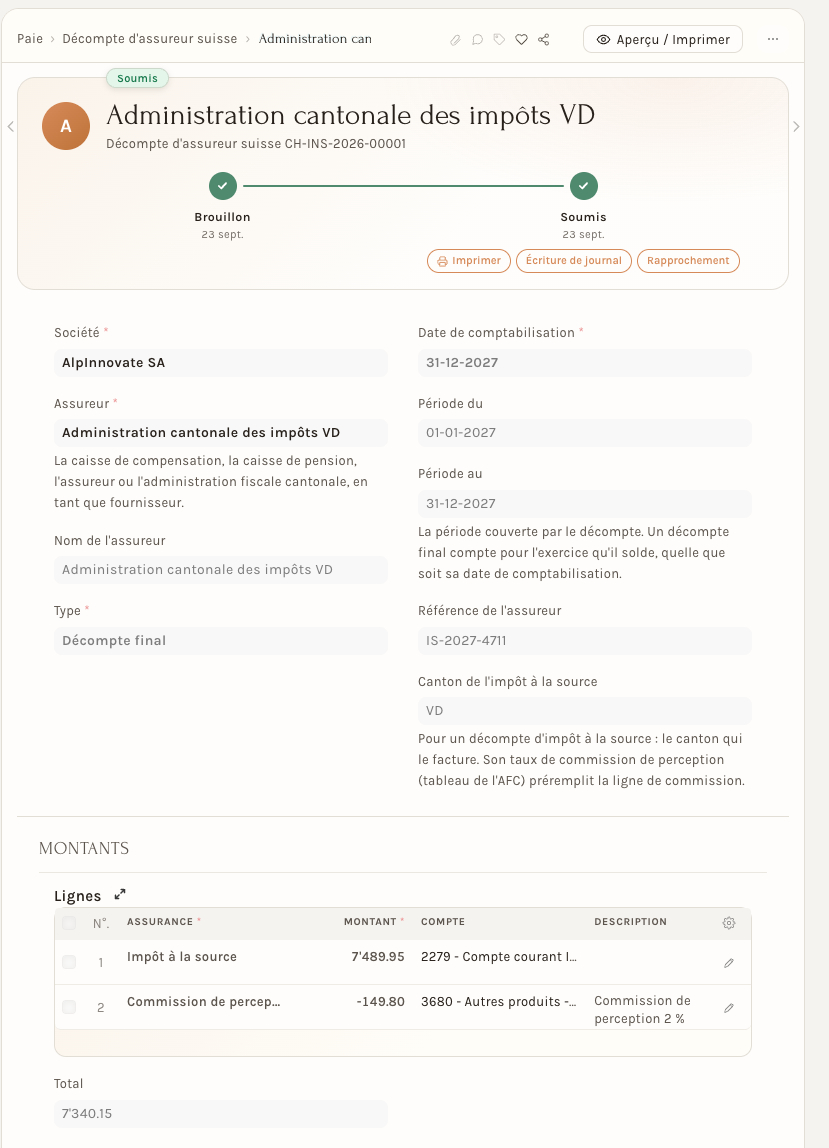
Choisissez l'assureur (la caisse de compensation, la caisse de pension, l'assureur accidents ou maladie, l'administration fiscale cantonale, créés une fois comme fournisseurs), le type (acompte, facture, décompte final, avoir) et la période couverte. Ajoutez une ligne par assurance avec le montant du décompte : une caisse de compensation facture souvent l'AVS/AI/APG/AC et les allocations familiales sur le même document. Un montant négatif est un remboursement. Pour un assureur déjà utilisé, les lignes de son dernier décompte sont reprises.
Le compte de chaque ligne se choisit seul : c'est celui que la paie utilise pour cette assurance.
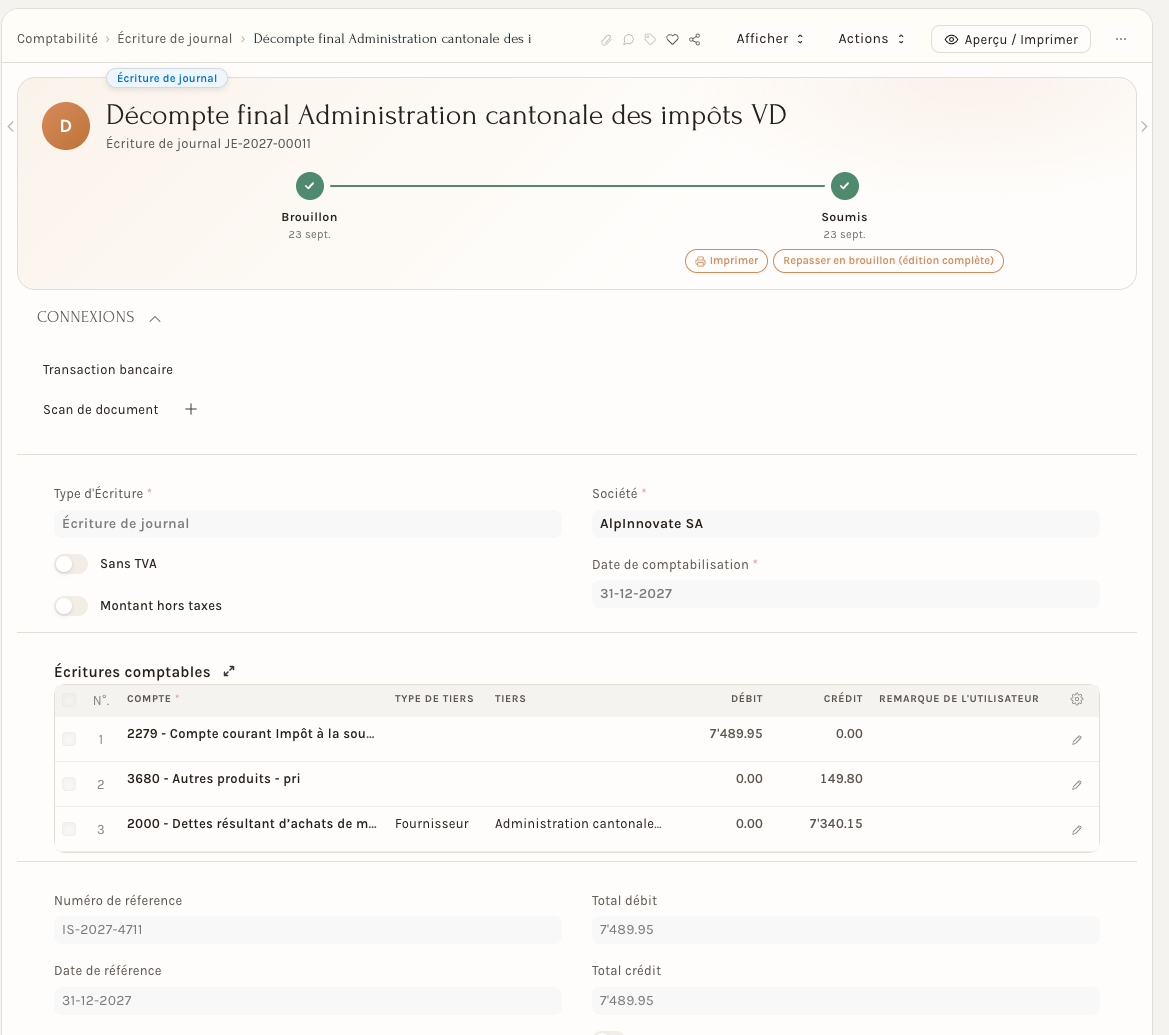
- Méthode « Dette assurances sociales » : le décompte est débité au compte courant de l'assurance (2270 à 2279), celui que la paie a crédité. Après le décompte final, ce compte revient à zéro.
- Méthode « Charges sociales » : le décompte est débité au compte de charges (5700 à 5799) ; la paie n'y a crédité que la part salariée, il reste donc la part employeur.
- L'impôt à la source reste une dette envers le canton (2279) dans les deux méthodes.
Si le décompte est déjà payé, indiquez le compte bancaire dans Payé depuis ; sinon, le montant reste dû à l'assureur et se paie comme une facture fournisseur. La validation passe l'écriture ; annuler le décompte l'annule aussi, et l'écriture ne peut pas être annulée seule.
L'impôt à la source et la commission de perception
Chaque canton facture l'impôt à la source de ses contribuables et laisse à l'employeur une commission de perception : on saisit donc un décompte par canton. Choisissez le canton dans Canton de l'impôt à la source : une ligne Commission de perception IS s'ajoute, négative, au taux du canton.
Les taux viennent du tableau de l'Administration fédérale des contributions (2025) : de 1 à 2 % de l'impôt retenu selon le canton, parfois moins pour un décompte sur papier ; sur une prestation en capital, 1 %, au plus 50 francs par prestation. La ligne reste modifiable : le décompte du canton fait foi.
La commission est un produit. Elle est créditée au compte choisi dans la société (Compte de la commission de perception IS) ou, à défaut, au compte 3680 « Autres produits » du plan comptable.
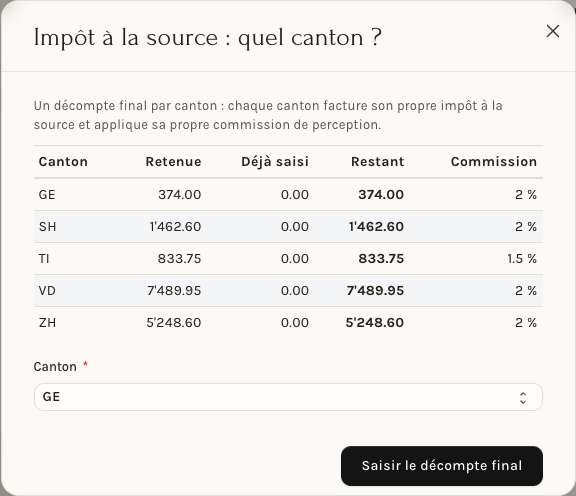
Depuis la clôture, Saisir le décompte final sur la ligne de l'impôt à la source demande le canton quand plusieurs restent ouverts : pour chacun, l'impôt retenu par les fiches, ce que ses décomptes ont déjà saisi, le reste et le taux de commission. Le décompte s'ouvre prérempli avec le canton, son reste, sa commission et le dernier fournisseur utilisé pour ce canton.
Tant qu'un canton où de l'impôt a été retenu n'a pas son décompte final, un solde du compte 2279 reste Décompte final manquant, et non Écart à expliquer.
Le rapprochement de fin d'année
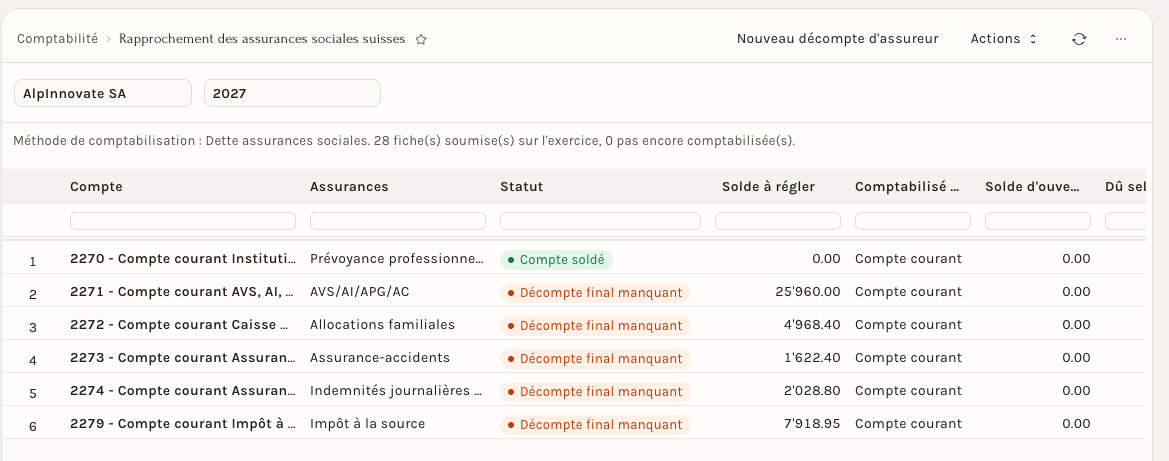
La page Clôture de fin d'année affiche, pour la société et l'exercice choisis, la carte Comptes des assurances sociales : pour chaque compte, ce que la paie a dû, les décomptes comptabilisés, le solde à régler et un statut. Le bouton Saisir le décompte final ouvre le décompte prérempli avec l'assureur du dernier décompte, l'exercice comme période et le solde restant comme montant : il reste à le comparer au document de l'assureur avant de le valider.
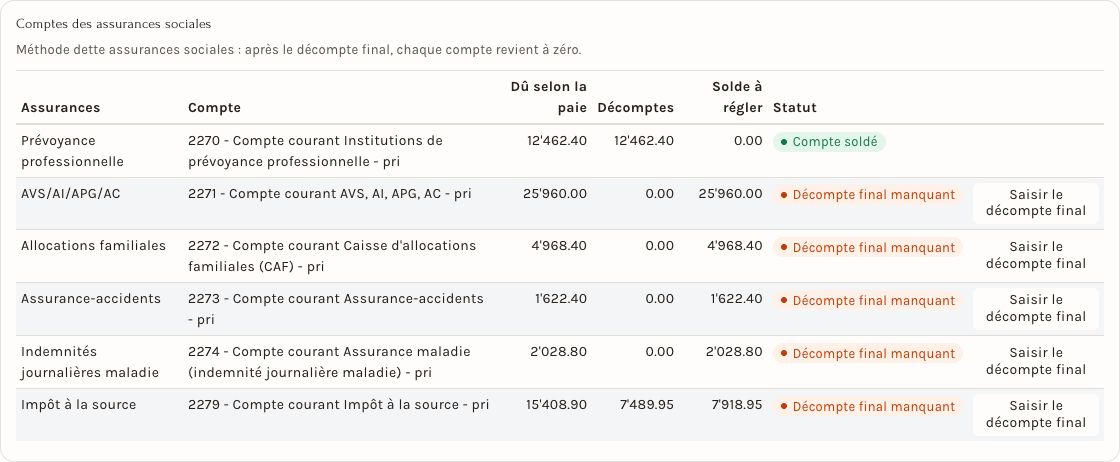
- Compte soldé : le compte est à zéro (ou la part employeur expliquée, dans la méthode « Charges sociales »).
- Paie non comptabilisée : des fiches de l'exercice ne sont pas encore comptabilisées. Un compte vide ne prouve alors rien : comptabilisez-les d'abord, depuis la page Paie mensuelle.
- Décompte final manquant : il reste un solde et aucun décompte final ne couvre l'exercice.
- Écart à expliquer : le décompte final est saisi, mais le compte n'est pas à zéro.
Le rapport Rapprochement des assurances sociales donne le même détail, exportable. Le statut et le solde à régler viennent en premier, puis le détail : solde d'ouverture, dû selon la paie, comptabilisé par la paie, décomptes de l'exercice et après la clôture, transitoires, écritures d'autres exercices, autres écritures.
Les transitoires de fin d'exercice
Une charge de l'exercice encore à facturer ou à payer au 31 décembre se passe en transitoire : comptabilisée à la fin de l'exercice contre le compte 2300 « Charges à payer » (1300 « Charges payées d'avance » pour un montant négatif), elle est extournée le premier jour de l'exercice suivant.
Ouvrez-le depuis la clôture, Comptabilité > Transitoires de fin d'exercice. Dans la méthode « Charges sociales », les lignes sont proposées : la part employeur que les fiches ont calculée et qu'aucun décompte n'a encore facturée, compte par compte. Dans la méthode « Dette assurances sociales », les comptes courants montrent déjà ce qui est dû : ajoutez à la main les charges qui restent, par exemple des heures supplémentaires de décembre payées en janvier.
La validation passe l'écriture à la date de comptabilisation et l'extourne à la date d'extourne. Si l'exercice suivant n'existe pas encore, créez-le, puis utilisez Créer l'extourne. Annuler le transitoire annule ses deux écritures.
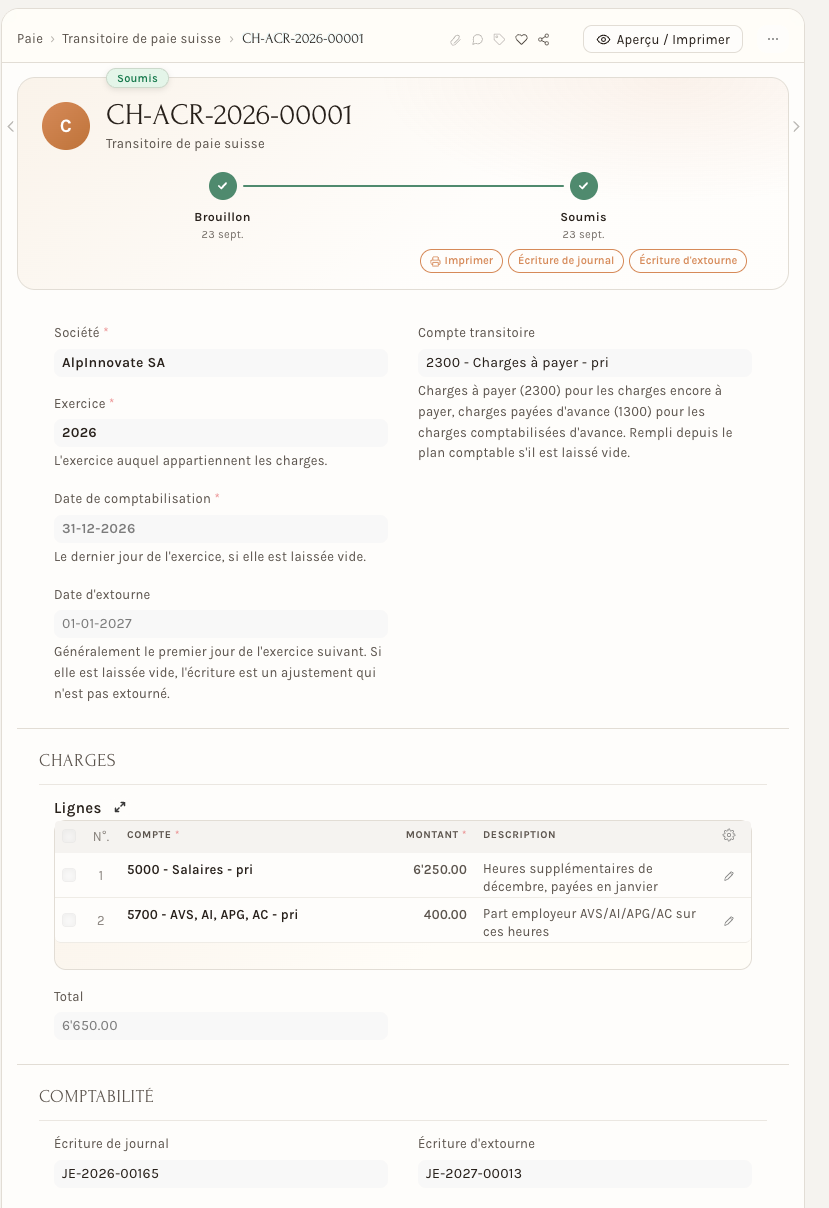
Le rapprochement tient compte des transitoires : dans la méthode « Charges sociales », celui de la part employeur pas encore facturée amène le compte de charges au statut Compte soldé.
Points importants
- Un décompte final arrive après l'exercice : il compte pour l'année que sa période couvre, quelle que soit sa date de comptabilisation.
- Un écart après le décompte final vient le plus souvent d'un taux ou d'une base différents chez l'assureur : c'est une régularisation, en charge ou en produit.
- Choisissez la méthode de comptabilisation une fois, en début d'année : mélanger les deux méthodes dans un même exercice rend les comptes illisibles.
- Un décompte ne peut pas être passé à une date sans exercice comptable : créez l'exercice suivant avant d'y saisir les décomptes finaux de l'année écoulée.