Configurer la paie de la société
Avant la première paie, quelques choix se font une fois pour la société : les taux des assurances, les règles de salaire de vos contrats, les jours fériés, la façon de comptabiliser et de payer les salaires, l'en-tête du certificat de salaire. La page Paie > Configuration de la paie de la société les pose en sept étapes, préremplies avec ce que la société a déjà. C'est la première étape de la mise en route de la paie suisse, et on la relance à tout moment pour changer un choix.
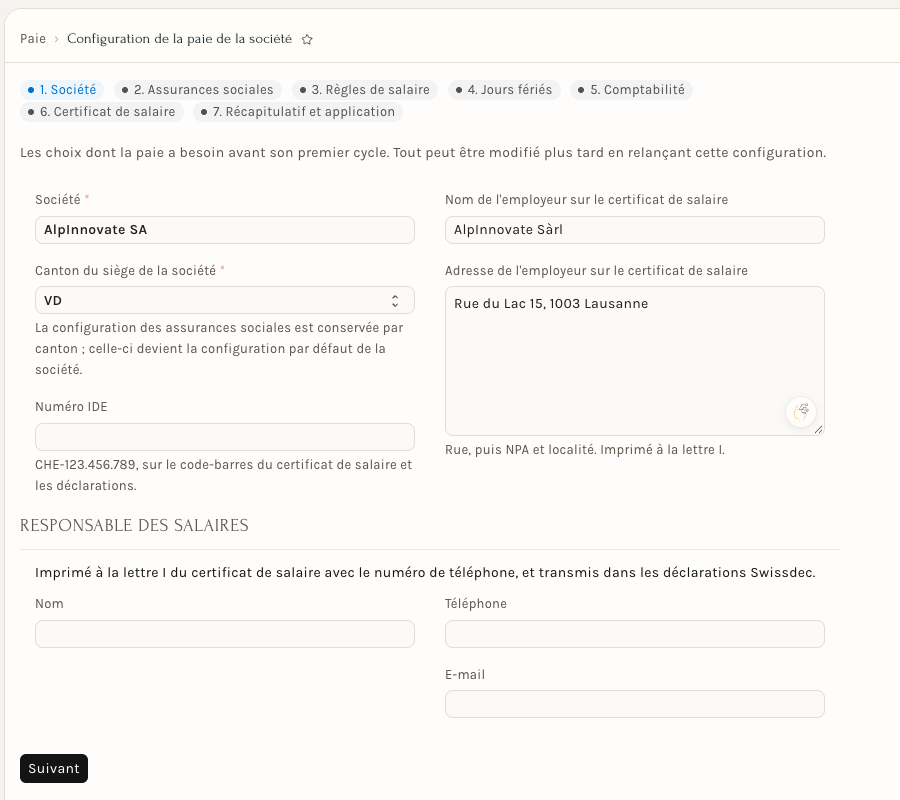
1. Société
Le canton du siège (la configuration des assurances sociales est tenue par canton ; celle-ci devient la configuration par défaut de la société), le numéro IDE, le nom et l'adresse de l'employeur imprimés sur le certificat de salaire, et la personne responsable des salaires avec son téléphone, imprimés à la lettre I du certificat et repris dans les déclarations Swissdec.
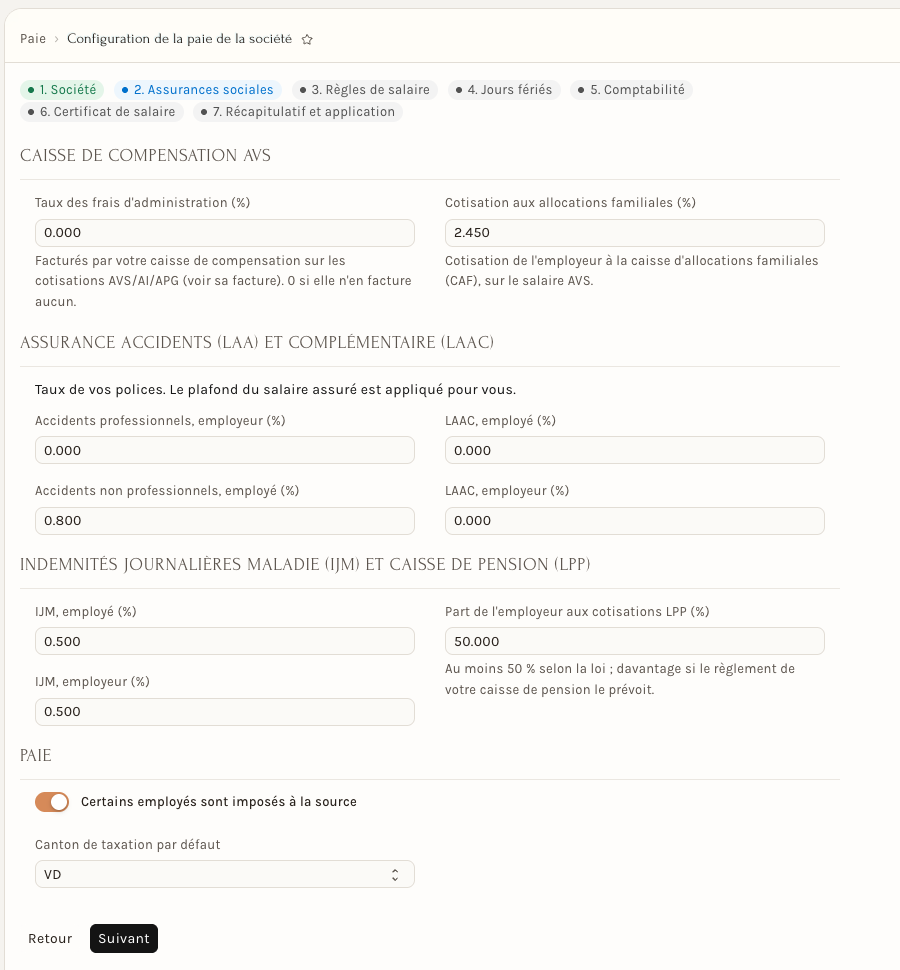
2. Assurances sociales
Les taux de vos contrats : frais d'administration de la caisse de compensation AVS, contribution aux allocations familiales, accidents professionnels et non professionnels (LAA), assurance-accidents complémentaire (LAAC), indemnités journalières maladie (IJM), part de l'employeur aux cotisations LPP (au moins 50 %) et l'impôt à la source. Les taux légaux AVS/AI/APG et AC sont appliqués d'office.
3. Règles de salaire
Ce que disent vos contrats de travail et votre règlement de frais.
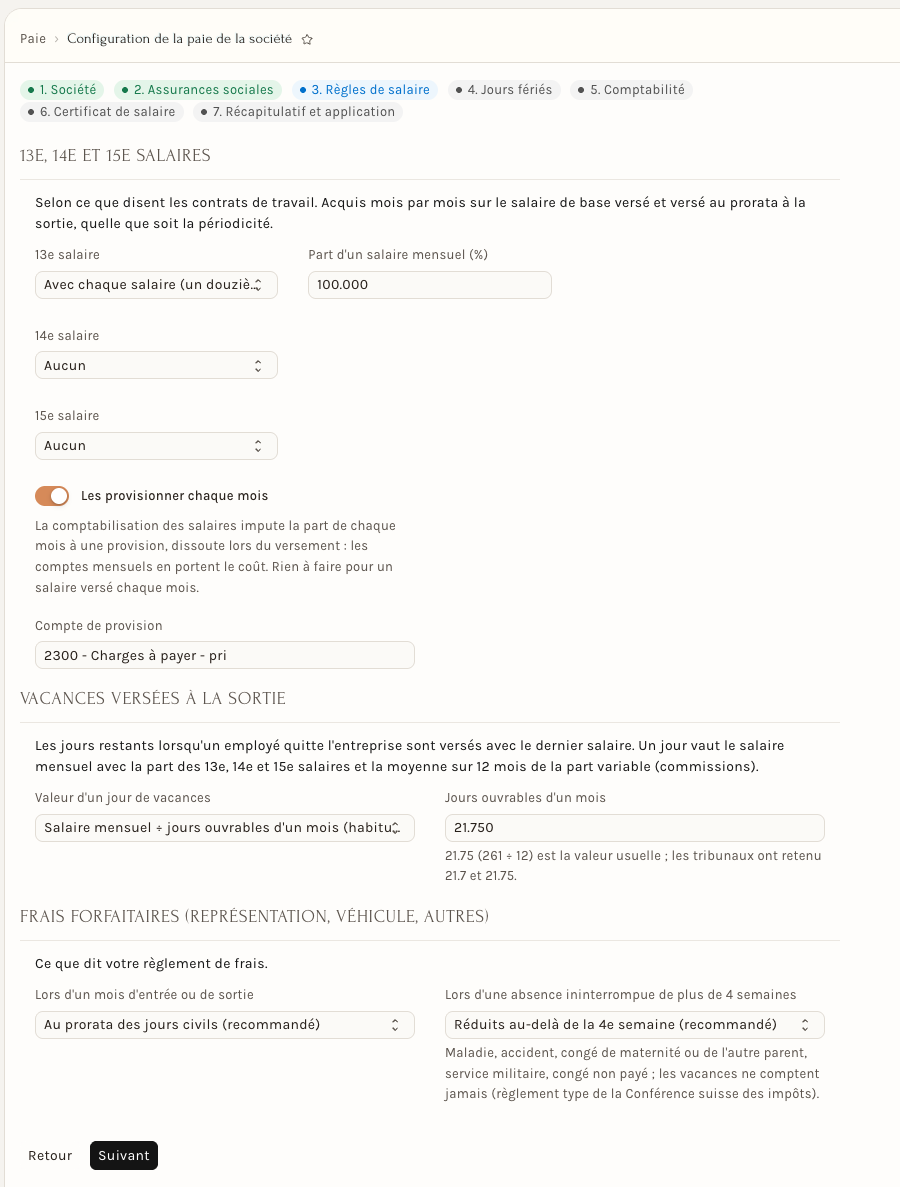
13e, 14e et 15e salaires
Pour chacun : aucun, ou versé avec chaque salaire (un douzième), une fois par an (au mois choisi), deux fois par an (juin et décembre) ou quatre fois par an (mars, juin, septembre, décembre), avec sa part d'un salaire mensuel (100 % pour un mois complet). Quel que soit le rythme, ils s'acquièrent mois par mois sur le salaire de base versé, et un départ verse au prorata ce qui a été acquis. Voir 13e, 14e et 15e salaires.
Les provisionner chaque mois : un salaire versé une ou quelques fois par an se prépare mois après mois. La comptabilisation des salaires passe chaque mois la part acquise en charge, contre un compte de passif : un compte dédié s'il existe dans votre plan comptable (une « Provision 13e salaire » entre 2310 et 2399), sinon 2300 « Charges à payer ». La provision est dissoute au versement : les comptes de chaque mois portent le vrai coût du personnel. Rien à faire pour un salaire versé chaque mois.
Vacances versées à la sortie
Les jours de vacances restants au départ d'un employé se paient avec son dernier salaire. Choisissez comment un jour est valorisé :
- Salaire mensuel ÷ jours ouvrables d'un mois (habituel) : le salaire mensuel, avec la part des 13e, 14e et 15e salaires et la moyenne sur 12 mois de la part variable (commissions), divisé par 21.75 (261 jours ouvrables ÷ 12 ; les tribunaux ont retenu 21.7 et 21.75) ;
- Salaire annuel ÷ (260 − jours de vacances) : la valeur d'un jour après la fin du contrat ;
- Salaire mensuel ÷ 30 : quand les vacances se comptent en jours civils, comme dans certaines conventions collectives.
Le solde est calculé au prorata de l'année travaillée. Un solde négatif (des vacances prises en avance) n'est jamais retenu sur le salaire : Neoffice le signale seulement. Voir « Départ d'un employé » dans Traitement mensuel de la paie.
Frais forfaitaires
Les frais forfaitaires de représentation, de véhicule et autres (genres de salaire 6040 à 6070) suivent votre règlement de frais, pas les jours payés :
- mois d'entrée ou de sortie : au prorata des jours civils (recommandé), ou payés en entier ;
- absence ininterrompue de plus de 4 semaines (maladie, accident, maternité ou autre parent, service militaire ou civil, congé non payé ; les vacances ne comptent jamais) : réduits au-delà de la 4e semaine (recommandé, comme dans le règlement type de la Conférence suisse des impôts), maintenus, ou suspendus dès le premier jour.
Des frais forfaitaires maintenus pendant une longue absence ne couvrent plus de frais : la part au-delà de 4 semaines devient du salaire, soumis à l'AVS, à l'AC et à l'impôt à la source.
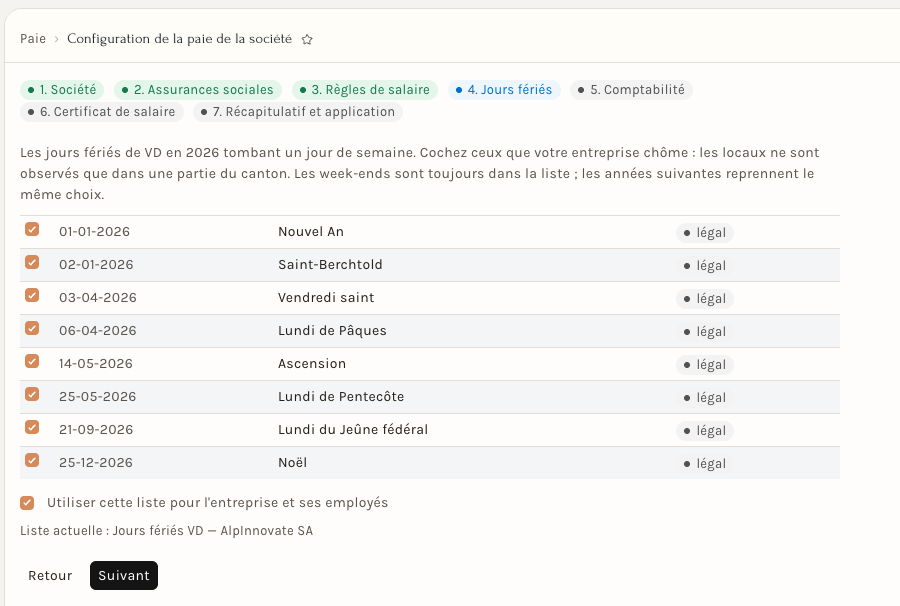
4. Jours fériés
Les jours fériés du canton qui tombent un jour de semaine, pour l'année en cours. Les jours légaux du canton sont cochés ; les jours locaux, observés seulement dans une partie du canton, sont proposés décochés. Cochez ceux que votre entreprise chôme.
Neoffice crée la liste de jours fériés de la paie, avec les week-ends, pour cette année et la suivante. Il l'attribue à la société et aux employés qui suivaient l'ancienne liste de la société, puis la prolonge chaque mois avec les mêmes choix. Les jours saisis à la main dans la liste sont conservés.
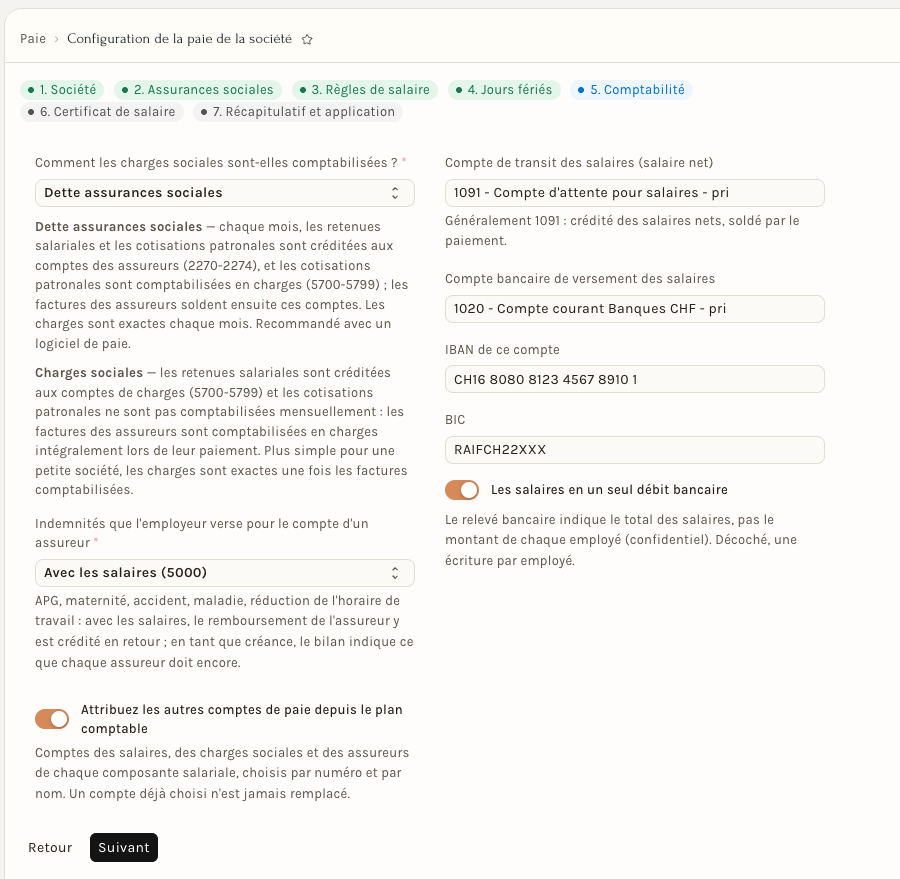
5. Comptabilité
Deux méthodes de comptabilisation des charges sociales :
- Dette envers les assurances sociales, recommandée avec un logiciel de paie : chaque mois, les retenues des employés et les cotisations de l'employeur sont créditées aux comptes des assureurs (2270-2274) et les cotisations de l'employeur débitées en charges (5700-5799) ; les factures des assureurs soldent ensuite ces comptes. Les charges sont justes chaque mois.
- Charges sociales, plus simple pour une petite société : les retenues des employés sont créditées aux comptes de charges (5700-5799) et les cotisations de l'employeur ne sont pas comptabilisées chaque mois ; les factures des assureurs sont passées en charges lors de leur paiement.
Les indemnités que l'employeur avance pour un assureur (APG, maternité, accident, maladie, RHT) se comptabilisent avec les salaires (5000), ou en créance envers l'assureur (1180) que le remboursement solde : le bilan montre alors ce que chaque assureur doit encore.
Viennent ensuite le compte de transit des salaires (1091), le compte bancaire qui paie les salaires avec son IBAN, et l'option d'attribuer les autres comptes de paie depuis le plan comptable ; un compte déjà choisi n'est jamais remplacé.
Les salaires en un seul débit bancaire (recommandé) : votre relevé bancaire ne montre que le total des salaires, pas le salaire de chaque employé. Décoché, chaque virement devient une écriture du relevé, lisible par toute personne qui consulte le compte. Voir Payer les salaires.
6. Certificat de salaire
Si le canton a agréé votre règlement des frais, indiquez le canton et la date : les certificats de salaire le mentionnent au chiffre 15 et ne déclarent plus que les frais forfaitaires.
Sans règlement agréé, une question suit : vos frais effectifs restent-ils dans les limites du modèle ? Les limites du guide (Cm 52) : repas jusqu'à CHF 35 (ou un forfait de CHF 30), voiture privée jusqu'à CHF 0.75 par km, menues dépenses jusqu'à CHF 20 par jour, voyages et nuitées sur justificatifs. Si c'est le cas, répondez Oui, croix au chiffre 13.1.1 : les certificats de salaire cochent la case 13.1.1 au lieu d'y déclarer un montant. Le réglage se retrouve dans la configuration des assurances sociales (Frais effectifs dans les limites du modèle (13.1.1)).
7. Récapitulatif
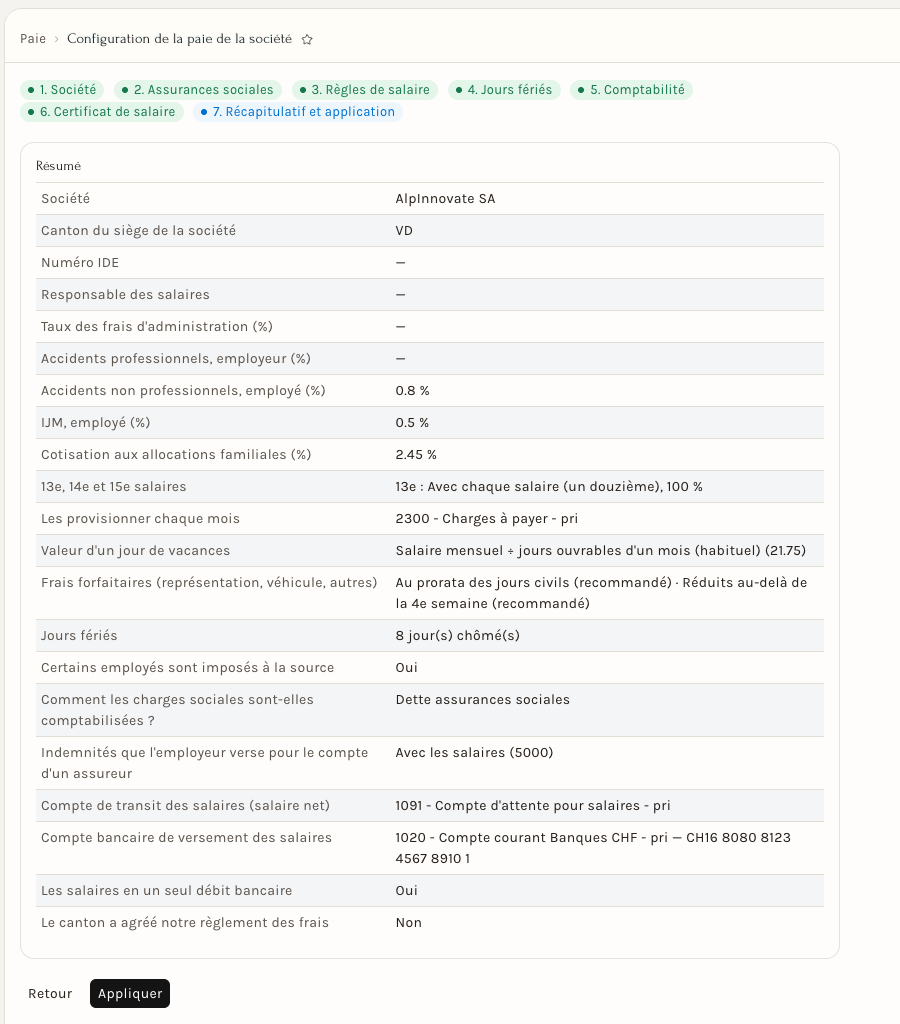
Relisez vos choix puis Appliquer : Neoffice enregistre la société et sa configuration par défaut, crée la liste des jours fériés et l'attribue aux employés, attribue les comptes si demandé, et indique ceux qu'il n'a pas trouvés dans le plan comptable.
Bon à savoir
- La première configuration des assurances sociales d'une société devient automatiquement sa configuration par défaut, et il n'y en a qu'une par société. Un autre canton peut avoir sa propre configuration : elle s'applique aux employés dont c'est le canton fiscal, pour les taux. Les règles de salaire, les jours fériés et le paiement restent ceux de la configuration par défaut.
- Tous ces réglages restent modifiables dans la fiche de la société (section Paie suisse) et dans la configuration des assurances sociales.